Setembro para além da operação: Rotas, Riscos e Decisões
30 de setembro de 2026 · PFSA: Direito em Miúdos
Na edição de setembro
A Nova Rota Tributária: O Impacto da Tributação no Setor de Transportes
Contratos de Transporte: Gestão de Riscos e Equilíbrio Econômico nas Operações
Caso Mascavo: quando ser sócio majoritário não significa ter o controle
Evento do mês: discussão sobre o combate à emissão e ao uso de atestados médicos falsos no CRM-PI representando o SINDUSCON
Conheça a nossa equipe: Dr. Wladimy Lima
Para você que tem apenas um golinho de café
O advento da Reforma Tributária (Lei Complementar 214/2025) inaugurou um novo paradigma para o transporte de cargas no Brasil, exigindo além de uma reestruturação em sua forma de operação, uma necessidade de planejamento muito bem correlacionado com sua realidade tributária.
A forma como as transportadoras e os embarcadores operam, apuram impostos e elaboram os seus contratos, vai se alterar de forma substancial, já que tributos como o ICMS, PIS e COFINS serão substituídos pelo IBS e pela CBS, redesenhando fundamentos essenciais de todo o setor.
Diante de um cenário de transformações tão profundas, a antecipação e a adequação estratégica deixam de ser uma opção e tornam-se a única salvaguarda para o patrimônio das empresas.
O primeiro ponto de impacto é a nova regra do local da operaçãoPara o transporte de cargas, o fato gerador passa a ser o local da entrega ou da disponibilização do bem ao destinatário. O município de entrega torna-se, portanto, o sujeito ativo para o recebimento de parte do IBS, o que determina diretamente a alíquota aplicável e a partilha do imposto.
Essa alteração exige um controle milimétrico em grandes operações: será necessária a identificação precisa do município de entrega através de códigos IBGE exatos nos Documentos Fiscais Eletrônicos (DF-e).
Adicionalmente, nas operações não presenciais sob a modalidade de frete FOB, o local considerado para a tributação é aquele indicado pelo adquirente ao transportador. Isso pode gerar sérios riscos de recolhimento a menor e responsabilidades fiscais indesejadas caso a informação do endereço de entrega efetiva não seja precisa.
A reengenharia contratual é outro pilar que demandará cuidado e uma excelência técnica. A princípio, os regimes atuais de substituição tributária não serão replicados para o IBS e a CBS.
O resultado dessa situação?
A transferência da responsabilidade pelo recolhimento para os substituídos. Na prática da subcontratação de transporte, a empresa subcontratada passará a ser obrigada a proceder com o recolhimento do IBS e da CBS e a emitir documento fiscal para que a subcontratante possa aproveitar os créditos, a menos que sejam implementados mecanismos tecnológicos e financeiros como o split payment (recolhimento na liquidação financeira).
Isso evidencia que os atuais contratos de frete precisarão ser revistos urgentemente para contemplar a nova realidade tributária, especialmente no que diz respeito à responsabilidade pelo recolhimento e ao direito à apropriação de créditos tributários.
Contratos redigidos sob a ótica do sistema antigo carregarão cláusulas obsoletas que podem travar o fluxo operacional e gerar perdas financeiras severas e impossibilidade de créditos tributários.
É imperativo lembrar que o setor de transportes é altamente onerado pela folha de salários, o principal custo do setor, que na atual formatação não gera apropriação de créditos no novo modelo. Sendo assim, o aproveitamento perfeito dos créditos sobre torna-se vital.
Em um cenário de mudanças constantes e de uma necessidade de adaptação tão substancial na sua operação, o quanto a sua empresa está preparada para receber a reforma tributária?
O período de transição estabelecido entre 2026 e 2032 não permite improvisos ou abordagens amadoras. A adequação tecnológica de sistemas legados como CT-e e MDF-e, somada à necessidade de desenvolver novas metodologias de cálculo de custos e a revisão completa da política comercial, forma um labirinto regulatório complexo.
Neste exato momento, o alinhamento preventivo é o que separa as empresas que perderão margem de lucro daquelas que assumirão a liderança do mercado.
O planejamento tributário robusto, com profundo rigor técnico e visão de negócios, atua não apenas na mitigação de riscos de autuações e glosas fiscais, mas na arquitetura de soluções que otimizam a carga tributária.
Estar um passo à frente, com a estrutura contratual e operacional blindada, é a melhor e mais segura opção diante de um cenário tão volátil e que pode definir os próximos anos de saúde fiscal da sua empresa.
O transporte rodoviário de cargas ocupa posição estratégica na economia brasileira. Responsável por conectar os diversos elos da cadeia produtiva, o setor enfrenta diariamente desafios operacionais, regulatórios e financeiros que exigem das empresas muito mais do que eficiência logística.
Essa relevância se torna evidente quando analisamos situações frequentemente enfrentadas pelas transportadoras, como extravios, avarias, atrasos e roubos de cargas. Além das diretrizes gerais previstas nos arts. 730 a 756 do Código Civil, o transporte rodoviário de cargas é disciplinado por normas específicas, como a Lei nº 11.442/07.
Nesse contexto, a regra central é clara. A transportadora responde pela integridade da carga desde o momento em que a recebe até a sua entrega ao destinatário. Trata-se de uma responsabilidade que decorre do próprio exercício da atividade e que busca garantir maior proteção ao contratante.
Contudo, a responsabilidade da transportadora não possui caráter absoluto. O ordenamento jurídico prevê situações excepcionais capazes de afastar o dever de indenizar, especialmente quando o prejuízo resulta de força maior, caso fortuito externo ou de conduta exclusiva do contratante.
Um exemplo frequentemente discutido pelos tribunais diz respeito aos roubos de carga. Embora o Superior Tribunal de Justiça reconheça, em determinadas circunstâncias, que roubos praticados mediante grave ameaça possam caracterizar evento externo à esfera de controle do transportador, a análise depende das peculiaridades de cada caso, considerando fatores como previsibilidade do risco e adoção das medidas de segurança adequadas.
É justamente diante dessas situações que a elaboração contratual ganha importância estratégica. Cláusulas relacionadas à declaração de valor da carga, limitação de indenização, exigência de seguros e definição de obrigações operacionais permitem maior clareza na distribuição dos riscos e contribuem para a redução de conflitos futuros. Não se trata de eliminar responsabilidades legalmente impostas, mas de estabelecer critérios transparentes para sua gestão e mitigação.
Além dos riscos inerentes à execução do transporte, os contratos vêm sendo colocados à prova por fatores econômicos externos que afetam diretamente a viabilidade financeira das operações. O exemplo mais recente é a forte elevação dos preços do diesel, principal componente dos custos do transporte rodoviário de cargas. O aumento expressivo do combustível tem provocado impacto imediato nas estruturas de custo das transportadoras, pressionando margens e comprometendo o equilíbrio econômico de contratos celebrados em cenários completamente diferentes daqueles observados atualmente.
Nesse contexto, muitas empresas passaram a buscar alternativas para preservar o equilíbrio econômico-financeiro dos contratos em vigor. Surge então uma discussão jurídica relevante: seria possível promover reajustes ou revisões contratuais para restabelecimento do equilíbrio econômico? Embora a Lei nº 9.069/95 estabeleça a anualidade como regra para cláusulas de correção monetária, a realidade econômica atual tem levado empresas e especialistas a analisarem o tema sob a ótica da teoria da imprevisão e da onerosidade excessiva prevista no artigo 478 do Código Civil.
Em situações excepcionais, nas quais eventos imprevisíveis alteram significativamente a base econômica do contrato, a preservação do equilíbrio contratual passa a ser um objetivo tão relevante quanto a observância da regra geral de reajuste anual. É nesse cenário que ganham espaço mecanismos como cláusulas de recomposição de custos e a chamada Taxa de Auxílio Combustível (TAC), destinadas a permitir ajustes extraordinários quando a variação do diesel ultrapassa determinados limites previamente estabelecidos pelas partes.
Naturalmente, esses mecanismos não afastam, por si só, os riscos jurídicos envolvidos. Por essa razão, a formalização de aditivos contratuais devidamente fundamentados, acompanhados de documentação apta a comprovar a efetiva alteração das condições econômicas da operação, mostra-se essencial para conferir maior segurança às negociações, preservar a validade dos ajustes pactuados e reduzir potenciais questionamentos futuros.
Diante desse cenário, torna-se cada vez mais evidente que os contratos de transporte consolidando-se como importantes instrumentos de governança empresarial. Seja na gestão dos riscos operacionais, seja na adequação das relações comerciais às constantes oscilações do mercado, uma estrutura contratual bem elaborada pode representar a diferença entre previsibilidade e comprometimento da operação.
Mais do que nunca, as empresas do setor precisam encarar seus contratos como ferramentas estratégicas. Em um ambiente marcado por mudanças constantes e crescente complexidade, investir em gestão contratual não constitui apenas uma medida de proteção, mas um diferencial competitivo capaz de fortalecer a sustentabilidade e a eficiência dos negócios.
O recente afastamento da influenciadora Mariana Saad da gestão da marca Mascavo trouxe para o centro do debate uma questão relevante do direito societário: ser sócio majoritário não significa, necessariamente, exercer o controle efetivo da empresa.
Segundo declarações de Mariana Saad, sua saída da operação ocorreu porque, apesar de deter a maioria da participação societária, ela já não teria acesso pleno às decisões estratégicas, aos fluxos financeiros e a informações consideradas essenciais para o acompanhamento do negócio.
A estrutura societária da empresa ajuda a compreender a controvérsia. Mariana Saad e seu pai, Dario Carvalho, detinham aproximadamente 56,25% da participação societária, enquanto a sócia Black Rocket possuía os 43,75% restantes. À primeira vista, os números sugerem que o controle estaria com a maioria. Entretanto, o caso revela que a realidade societária pode ser mais complexa do que a simples divisão de quotas.
Isso ocorre porque o Contrato social e o Acordo de sócios podem distribuir a gestão entre os integrantes da sociedade ou até mesmo confiá-la a terceiros. Quem possui a maioria das quotas não detém, automaticamente, o controle, o poder de decisão ou a gestão da empresa. As regras de votação e os quóruns previstos nos documentos societários são determinantes para definir quais deliberações dependem da concordância dos demais sócios.
A Black Rocket contestou a versão apresentada por Mariana Saad, afirmando que as responsabilidades estavam claramente definidas desde o início da parceria. Segundo o acordo societário, as áreas de marketing, desenvolvimento de produtos e comunicação ficariam sob responsabilidade de Mariana, enquanto as operações, a logística, os estoques, a distribuição, a governança financeira e a gestão do negócio seriam conduzidos pela Black Rocket.
Outro aspecto que chamou atenção foi a estrutura operacional da Mascavo. De acordo com informações divulgadas publicamente, haveria diversas sociedades envolvidas na operação da marca. Mariana Saad afirmou que mais de dez empresas participariam dessa estrutura e que os recursos provenientes das vendas teriam circulado por diferentes pessoas jurídicas vinculadas ao grupo empresarial.
Sob a perspectiva da governança corporativa, estruturas empresariais mais complexas exigem mecanismos igualmente robustos de transparência. Quanto maior o número de empresas envolvidas e a circulação de recursos entre elas, mais importante se torna a existência de regras claras que assegurem aos sócios acesso às informações necessárias para acompanhar a gestão e proteger seus direitos.
Nesse contexto, o direito à informação assume papel central. A legislação brasileira assegura aos sócios o poder de fiscalizar a administração e acessar documentos da empresa. Mesmo sem integrar a administração, o sócio tem o direito de acompanhar a situação da sociedade, examinar livros e documentos e exigir a prestação de contas dos administradores.
No entanto, uma governança eficiente não deve depender de solicitações constantes. Relatórios periódicos, indicadores de desempenho, acesso a sistemas, demonstrações financeiras e mecanismos de auditoria são instrumentos que fortalecem a transparência e reduzem conflitos. Por essa razão, os documentos societários devem estabelecer de forma clara os prazos para fornecimento de informações, os relatórios que serão disponibilizados e as formas de acesso aos dados da empresa.
Da mesma forma, as funções de cada sócio precisam estar descritas com precisão. É fundamental que esteja definido quem responde pelo desenvolvimento dos produtos, pela comunicação da marca, pela operação do negócio e pela movimentação dos recursos. Quando essa divisão permanece apenas em entendimentos informais ou é registrada de forma genérica, torna-se mais difícil verificar se o que foi acordado está sendo efetivamente cumprido.
Conforme as circunstâncias, conflitos societários podem levar à discussão de medidas urgentes, à destituição de administradores, à dissolução parcial da sociedade ou à apuração de haveres. A arbitragem também pode ser uma alternativa quando prevista nos instrumentos societários. Para negócios estruturados por meio de mais de uma empresa, é igualmente recomendável definir quem é titular da marca, quem pode explorá-la e como ocorre a circulação das receitas.
Sem acesso aos contratos e às provas discutidas pelas partes, não é possível concluir quem tem razão no caso Mascavo. O episódio, porém, deixa uma lição importante: a estabilidade de uma sociedade não depende apenas da participação de cada sócio, mas da clareza das regras que disciplinam a gestão, a tomada de decisões e o acesso à informação.
Fontes:
https://www.planalto.gov.br/ccivil_03/leis/2002/l10406compilada.htm
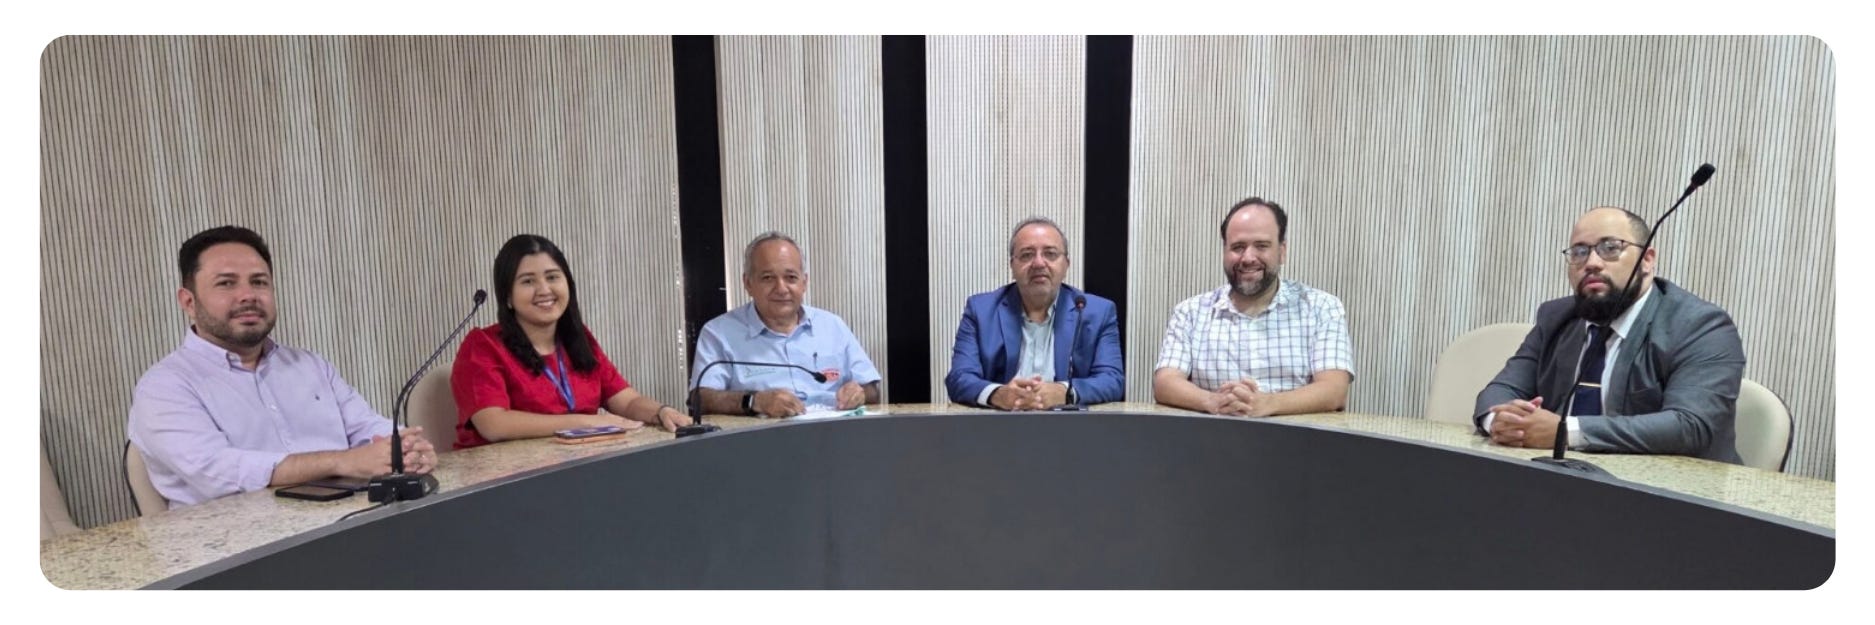
Evento do mês: discussão sobre o combate à emissão e ao uso de atestados médicos falsos no CRM-PI representando o SINDUSCON
A atuação jurídica empresarial também se constrói por meio do diálogo institucional e da participação em pautas que impactam diretamente a rotina das empresas. Neste mês, o SINDUSCON esteve representado pelo Dr. Wladimy Lima, advogado da Pinheiro Filho Sociedade de Advogados, em reunião realizada no Conselho Regional de Medicina do Piauí (CRM-PI), dedicada à discussão sobre o combate à emissão e ao uso de atestados médicos falsos.
O encontro reuniu representantes de diferentes setores produtivos e entidades, entre eles o presidente do CIEPI, Marcelo Medeiros; o presidente do CRM-PI, Dr. João Moura Fé; o presidente da ABRASEL, Vitor Bezerra; e o presidente do MOVE, Marcelino Lopes. A diversidade de instituições presentes evidencia que a utilização indevida de atestados não é uma questão restrita às relações de trabalho, mas um tema que demanda interlocução entre o setor empresarial, as entidades representativas e os órgãos responsáveis pela fiscalização do exercício profissional.
Para a Pinheiro Filho Sociedade de Advogados, estar presente em espaços como esse, reforça uma atuação que ultrapassa a resposta a demandas já instauradas. A participação em debates institucionais permite compreender problemas enfrentados pelo setor produtivo, contribuir tecnicamente para a construção de soluções e acompanhar pautas que podem repercutir diretamente na gestão, na segurança jurídica e nas relações de trabalho das empresas.
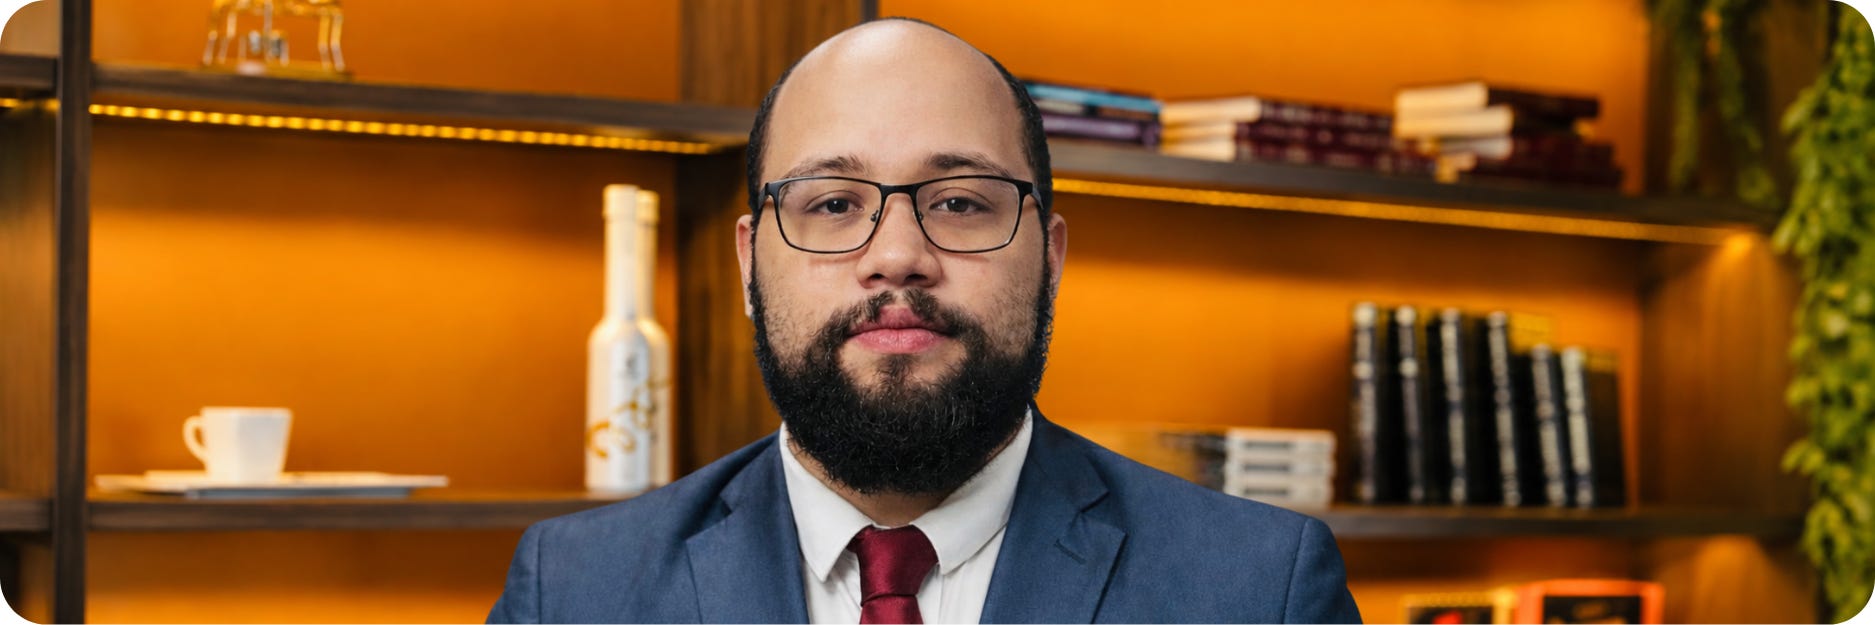
Conheça a nossa equipe
Dr. Wladimy LimaHá profissionais que se destacam pelo conhecimento técnico. Outros, pela disposição em ajudar e encontrar soluções. O Dr. Wladimy consegue reunir essas duas características de forma muito natural. Estudioso e curioso, gosta de analisar cada demanda com cuidado, buscando compreender todos os seus aspectos antes de definir o melhor caminho a seguir.
Para ele, entender os detalhes faz parte do caminho para alcançar os melhores resultados. No nosso escritório, Wladimy está à frente das demandas da área tributária, onde sua constante busca por atualização fazem toda a diferença. Aliás, estar estudando parece fazer parte da sua rotina tanto quanto trabalhar. Entre um processo e outro, é comum encontrá-lo assistindo a alguma aula ou pesquisando um tema novo.
Mas quem convive com Wladimy sabe que sua personalidade vai muito além do universo jurídico. Sua curiosidade natural faz com que os assuntos nunca se esgotem, e suas conversas passeiem com facilidade entre os mais diversos interesses.
Fora do ambiente de trabalho, Wladimy cultiva paixões que revelam muito sobre quem ele é. Amante de uma boa playlist de rock e “chef” dos melhores sanduíches do escritório. Quem passa por sua mesa dificilmente deixa de notar uma de suas marcas registradas: a caneca com a frase “soy advogabo”, que traduz perfeitamente seu bom humor.
Entre análises tributárias, aulas, músicas de rock ao fundo, conversas sobre animes, uma boa fofoca de corredor, Wladimy ajuda a tornar o ambiente de trabalho mais leve e acolhedor. E, claro, nessa rotina existe uma figura já conhecida por todos: sua sintonia com a Dra. Gabriela, sua amável companheira.
Entre estudos, demandas e histórias compartilhadas, Wladimy reúne qualidades que refletem muito dos valores que compartilhamos: dedicação, colaboração, conhecimento e humanidade. E é justamente essa mistura de competência, parceria, bom humor e simplicidade que faz dele uma presença tão especial na nossa equipe.
Nesta edição de setembro, direcionamos nosso olhar para desafios que estão cada vez mais presentes na realidade das empresas, com atenção especial ao setor de transportes. A Reforma Tributária inaugura uma nova dinâmica para transportadoras e embarcadores, alterando regras de tributação, apropriação de créditos e responsabilidades. Nesse cenário, planejamento tributário, revisão dos contratos e adequação dos processos deixam de ser medidas futuras e passam a integrar as decisões que precisam ser tomadas durante a transição.
Também abordamos os contratos de transporte como instrumentos de gestão de riscos e de preservação do equilíbrio econômico das operações. Responsabilidade sobre a carga, seguros, roubos, avarias e oscilações relevantes nos custos — especialmente do diesel — demonstram a importância de contratos capazes de estabelecer responsabilidades com clareza e prever mecanismos adequados para lidar com mudanças que afetem a operação.
No campo societário, o Caso Mascavo abre espaço para uma discussão importante: participação majoritária e controle efetivo de uma empresa não são necessariamente a mesma coisa. O episódio permite refletir sobre divisão de funções, regras de governança, acesso às informações e instrumentos societários bem estruturados. Mais do que discutir quem tem razão no caso concreto, olhamos para aquilo que outras empresas podem aprender sobre transparência, gestão e prevenção de conflitos entre sócios.
Por fim, mostramos um pouco da atuação institucional do escritório, com a participação do Dr. Wladimy Lima, representando o SINDUSCON em reunião no CRM-PI sobre o combate à emissão e ao uso de atestados médicos falsos. E é justamente Wladimy quem protagoniza o nosso Conheça a Nossa Equipe deste mês: entre Direito Tributário, estudos constantes, rock, animes e bons sanduíches, apresentamos um pouco mais do profissional, e da pessoa, que faz parte da nossa rotina.
Notas do editorial
Nem todo desafio empresarial começa quando um problema chega ao Judiciário. Na maior parte das vezes, ele surge muito antes: em uma cláusula que deixou de acompanhar a realidade da operação, em uma mudança tributária que exige novas decisões, em uma relação societária cujas regras não foram suficientemente amadurecidas ou em situações cotidianas que, pouco a pouco, passam a representar riscos para o negócio.
É por isso que, a partir desta edição, nossa newsletter começa também um novo movimento. Queremos nos aproximar ainda mais da realidade dos setores em que nossos clientes atuam, dedicando espaço para discutir, de forma alternada, questões específicas que atravessam suas operações. Não apenas para falar sobre leis ou decisões judiciais, mas para compreender como o Direito se manifesta dentro das empresas: nos contratos, nos custos, nas relações entre sócios, na gestão de pessoas e nas escolhas feitas diariamente.
Em setembro, começamos pelo setor de transportes, uma atividade em que margens, riscos, tributos, contratos e operação estão profundamente conectados. Ao mesmo tempo, ampliamos a conversa para um tema que interessa a qualquer empresário: uma sociedade não se sustenta apenas pela confiança entre seus integrantes. Governança, acesso à informação, definição de responsabilidades e regras claras para a tomada de decisão são elementos que ganham importância justamente quando os interesses deixam de estar perfeitamente alinhados.
No fundo, os diferentes assuntos desta edição convergem para uma mesma reflexão: empresas mais preparadas são aquelas que conseguem enxergar o risco antes que ele se transforme em problema. E talvez seja esse um dos papéis mais relevantes da assessoria jurídica empresarial contemporânea: conhecer a operação de perto o suficiente para que o Direito não apareça apenas quando algo dá errado, mas participe das decisões que ajudam o negócio a seguir em frente com segurança, previsibilidade e estrutura.